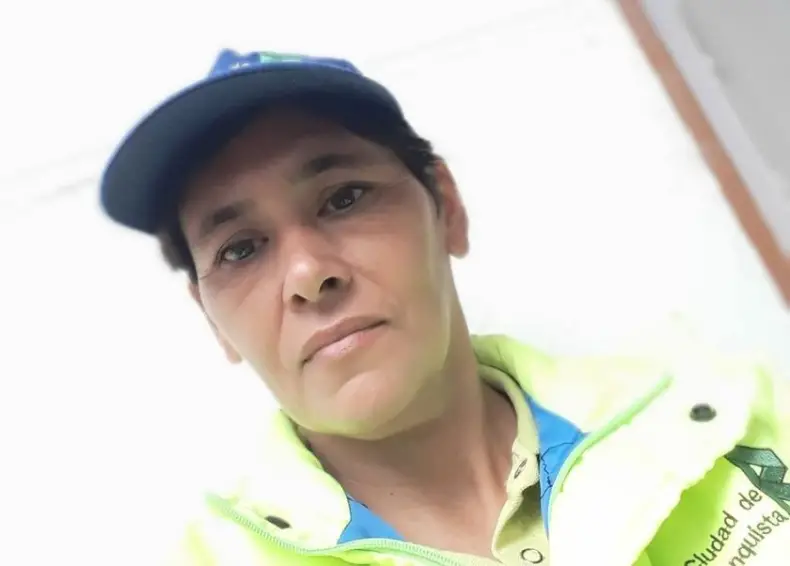
Vanina Gisela Oliva, DNI N° 25.672.168, fue condenada el 30 de diciembre de 2020, como autora penalmente responsable de los delitos de estafas reiteradas en tres hechos, y hurto, en concurso real, en perjuicio de María Delia Batistuta, Ramona Luján Roda y Juan Domingo Pagura, a la pena de dos (2) años de prisión de ejecución condicional, más reglas de conductas típicas.
En junio de 2020, cuando trabajaba como empleada de la Municipalidad de Reconquista, designada en la zona bancaria con ropa de agente municipal, se aprovechaba de la confianza que generaba el uniforme y se ofrecía para ayudar a las personas mayores que concurrían a los cajeros automáticos, y les cambiaba la tarjeta. Anotaba las claves y luego las utilizaba en su beneficio, incluso sacando créditos, lo que abultó las estafas.
La condena fue firmada por la jueza penal Norma Senn, según el acuerdo alcanzado en un procedimiento abreviado del que participaron el entonces fiscal Rodrigo González; el defensor público Orlando Toniolo; y los abogados de las personas damnificadas, doctores Roberto Pagura y Maxi Delletieres.
Además de ser condenada penalmente, la entonces inspectora municipal, domiciliada en calle Independencia al 1151 de Reconquista, fue exonerada por el intendente Amadeo Enrique Vallejos.
La causa penal terminó con la condena de Oliva, pero continuó la acción civil.
El abogado de las jubiladas damnificadas, Delettieres, demandó al Nuevo Banco de Santa Fe para que les reintegre el dinero extraido; y en procura de obtener la declaración de nulidad del préstamo bancario celebrado fraudulentamente en su nombre, utilizando sus tarjetas de débito y clave (en un cajero automático), y que también las indemnice por los daños materiales, morales y punitivos.
La Cámara había dicho que las jubiladas eran responsables por los daños en un 50%, al haber incumplido sus deberes de custodiar la tarjeta de débito y su clave; mientras que el Banco debería responder por el 50% restante, por no haber contado con un factor de seguridad adicional para alertar sobre operaciones no habituales.
Frente a esta resolución de la Cámara reconquistense, ambas partes interpusieron Recurso de Inconstitucionalidad.
CLIENTES
En el escrito, el abogado Delettieres sostuvo que la Cámara desconoció los derechos constitucionales de "consumidores hipervulnerables", damnificados "dentro del Banco"; y que "el fallo es inconstitucional porque viola el artículo 42 de la Constitución, porque el Banco no dio a sus clientes el deber de seguridad y trato digno".
Sostuvo que el delito de sustracción de las tarjetas y las claves, y la posterior estafa, generando el préstamo, fueron dentro del Banco, y que eso generó un claro incumplimiento de sus deberes más básicos de seguridad y protección.
EL BANCO
Por su lado, el presentante legal del NBSF, sostuvo que la sentencia de la Cámara Civil y Comercial fue arbitraria, contraria a la normativa vigente y a los principios de legalidad del debido proceso y defensa en juicio. Sostuvo que el Banco fue víctima de un hecho delictivo del que no es responsable. Remarcó que el titular de la tarjeta debió cuidarla y no develar su clave personal; y de hacerlo, debe asumir las consecuencias.
Y en cuanto a la condena por el daño moral, el Banco sostuvo que el cliente no debe ser "premiado" frente a una actividad negligente.
EL PROCURADOR
Estudiado el caso, el Procurador de la Corte rechazó los agravios del Banco, pero aceptó los del representante de los clientes.
Sostuvo el Dr. Jorge Barraguirre, que deben ser tenidos en cuenta los agravios expresados por el abogado de los clientes, porque no contrajeron ningún préstamo. Carecería de causa que tengan que restituir suma alguna que no percibieron.
Sostiene que la contratación de préstamos por cajeros automáticos, es una modalidad que le interesa en primer orden al Banco que lo beneficia y que éste promueve; mientras que un adulto mayor hubiera preferido ser atendido por una persona. Que son los bancos los que inducen a las operatorias electrónicas por razones de costos operativos, para ganar más; y desde esta perspectiva, en principio, es el Banco quien debe responder.
También tiene en cuenta que la falla de seguridad se concretó con la presencia de la representante de la Municipalidad en la zona de cajeros. Que fue el Banco quien permitió la presencia de Vanina Oliva (la estafadora). El consentimiento del Banco era evidente.
Remarcó el Dr. Barraguirre que las clientas no fueron parte de la acción fraudulenta perpetrada por una agente pública a quien el Banco permitió operar en conexión con un sistema que no está adaptado para los adultos mayores. La violación de la seguridad, da nacimiento a una responsabilidad de carácter objetivo y solidario, lo cual no se reflejó en la sentencia de la Cámara que agravió al demandante.
Y otro concepto tenido en cuenta, es que hay que interpretar las normas que sean más favorables a los usuarios y consumidores.
FALLO HISTÓRICO
Con el pronunciamiento del procurador, fue la Corte Suprema de Justicia de la Provincia de Santa Fe la que dio su veredicto en este pleito, dictando un fallo histórico que establece que la responsabilidad recae en el banco y anula la sentencia de la Cámara anterior.
"Es importantísimo porque es el primer precedente que hay en esto que casos de estafa... Por primera vez, el Poder Judicial escucha que la responsabilidad por la generación de este tipo de créditos tiene que ser del banco y no de la persona que es víctima, porque sobre su cuenta impacta, pero no es quien tomó el crédito", celebró el patrocinante de las jubiladas, en diálogo con ReconquistaHOY, tras el fallo.
Dejó claro que "el cliente es un débil en la relación de consumo y, como tal, merece una protección especial"; además que, por su edad, también merece una "tutela especial".
Precisamente, basándose en un tratado internacional, la Corte utilizó el término de "consumidores hipervulnerables" para referirse a los jubilados y, en ese sentido, Delettieres advirtió que hay "un agravamiento del daño por la inconducta, por el incumplimiento del banco frente a esa persona, o sea, no solo debe protegerlo, debe ser mayor todavía los recaudos que debe tener, y si la actividad que tiene es riesgosa y genera daños, los reproches son mayores".
Habiendo quedado todo el hecho filmado en su momento, la Corte recepta que las víctimas no facilitaron la tarjeta, se la hurtaron. Por lo tanto, "no puede nunca la víctima de un delito tener responsabilidad porque no la cuidó".
Y sobre este fallo, Delettieres también destacó que resulta de importancia para aclarar que la responsabilidad del banco es la misma tanto adentro de la sede como en el sector de cajeros, ya que forma parte de su territorio.
Tal como lo mencionábamos, la Corte anuló completamente la sentencia y el abogado explicó por qué: no pudo modificar la sentencia de Cámara ya que, por el tipo de error que toma en consideración, lleva a anularla entera; entonces, ahora se produce un reenvío y baja a otra Cámara que se encargará de resolver sobre los daños, teniendo en cuenta lineamientos que fijó la Corte.
Delettieres anticipó que una de las reparaciones va a ser la anulación completa del préstamo. "Porque si la causal de la nulidad es que yo no tomé (el préstamo), ¿cómo me van a hacer pagar algo que yo no tomé?", expresó a modo de ejemplo.
Siguiendo los lineamientos de la Corte, entiende que el próximo Tribunal debe -además de indemnizar- multar al banco. "Una indemnización es simbólica" mientras que "la finalidad de esa multa es persuasiva, significa: modificá algo porque si no cada multa va a ser superior", amplió.
ESCRACHADAS Y ANULADAS EN LA CONFIANZA
Para contextualizar el "enorme" daño provocado, mencionó que tanto Maria Delia Batistuta como Ramona Luján Roda, figuran en "situación cuatro" en el Banco Central; y según el Banco de Santa Fe y la información pública a la que uno puede acceder, están como incumplidores morosos y "eso no es justo", manchan su buen nombre.
"Eso es lo que tienen que analizar el Tribunal que viene, la magnitud del daño. Delia nunca se endeudó y encima que la endeuda una delincuente, el banco lo que hace es publicitar por todos lados que el crédito no se paga, cuando ella no lo tomó", aseveró.
Confirmó que algunas cuotas de los préstamos se llegaron a cobrar por débito automático, hasta que finalmente intervino el abogado e hizo el cese del débito, iniciándose la causa.
REPASAMOS LAS IMPUTACIONES
El fiscal sostuvo que el primer hecho delictivo del que tuvo conocimiento, ocurrió el 4 de abril de 2020 en el cajero automático del Nuevo Banco de Santa Fe, ubicado en calle San Martín y Patricio Diez. Cuando Maria Delia Batistuta se encontraba en la fila para entrar al cajero, Oliva "aprovechando la función que estaba cumpliendo como empleada municipal, controlando el cumplimiento de la distancia social, se acercó a Batistuta y se ofreció a colaborar, momento que aprovechó mediante maniobras de engaño para copiar el PIN y sacó un crédito por $240.000.- a nombre de la víctima", le reprochó el fiscal.
El 17 de junio de 2020 en el mismo cajero, cuando "en el momento que Ramona Luján Roda se encontraba en la fila para acceder al cajero, Oliva, aprovechándose de la función que estaba cumpliendo, se acercó a Roda y le ofreció su colaboración para la extracción y aprovechó mediante maniobras de engaño para copiar su PIN y luego para intercambiar la tarjeta de débito por otra que Oliva poseía a nombre de Andrea Fabiana Ortiz, y luego, con la tarjeta y el PIN de Roda, sacó un crédito de $100.000.- a nombre de la víctima".
El 1 de julio de 2020, cerca de las 17:00 horas, en el mismo cajero automático, "en circunstancias en que Juan Domingo Pagura se encontraba en la fila para entrar al cajero, Oliva aprovechó la función que estaba cumpliendo como empleada municipal controlando el cumplimiento de la distancia social, se acercó a Pagura y lo hizo ingresar directamente, manifestando que era una persona de riesgo y, en momentos de realizar Pagura las operaciones de extracción, aprovechó mediante maniobras de engaño para copiar el PIN y luego le intercambió la tarjeta de débito por otra que Oliva poseía a nombre de Ramona Luján Roda y, luego, teniendo la tarjeta y el PIN de Pagura, sacó un crédito de $100.000.- a nombre de la víctima".
Batistuta y Roda fueron representadas por el abogado Delettieres; mientras que Pagura, por su hijo, el Dr. Roberto Pagura.
NUNCA ESTUVO PRESA
Vanina Gisela Oliva nunca fue detenida. Solo estuvo "demorada" unas horas mientras la policía hizo las actuaciones de rigor correspondientes a la requisa en su casa, el viernes 03 de julio de 2020, cuando le secuestraron 2 celulares y $100.000.- (que el fiscal dejó en su poder en carácter de depositaria judicial), una pava eléctrica; un horno eléctrico; una cocina de 4 hornallas; un aire acondicionado y un equipo de computación; además tomaron fotografías de las boletas de compra de los electrodomésticos, todo posterior a la fecha de las estafas.
El testimonio de uno de los estafados
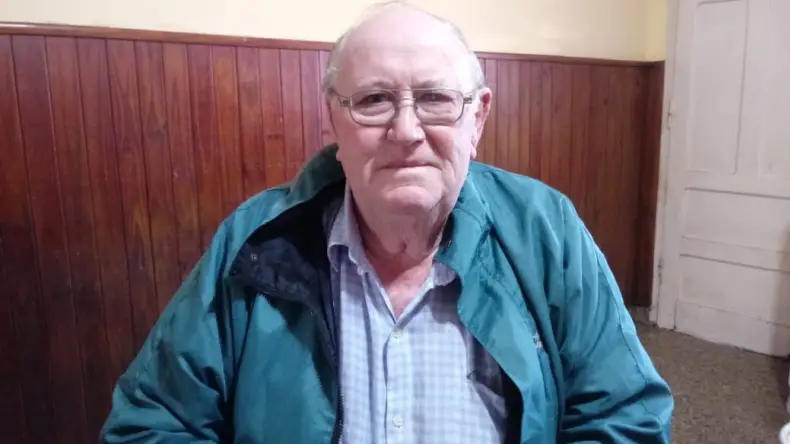
Juan Domingo Pagura, 72, jubilado como trabajador de Vialidad Nacional, contó en ReconquistaHOY que fue a retirar dinero al cajero del Banco de Santa Fe ubicado frente de la Unidad Regional IX de policía, y cuando estaba en la cola de unas 15 personas, una inspectora del parquímetro se le acercó y le dijo que no debía hacer fila, ya que él es persona de riesgo, y lo hizo pasar directamente al cajero, donde entró con él. Cuando puso su clave, ella le dijo que había puesto un número más, retiró dinero con su tarjeta y también con la de su esposa y se marcharon previo agradecerle la amabilidad. Aún ni imaginaba que le había cambiado la tarjeta y que ya había tomado cuenta del PIN cuando le hizo repetir la maniobra.
Cuando llegue a mi casa, empecé a pensar en lo que pasó con esta señora, le dije a mi mujer esta señora me jodió.
Contó que esa misma noche al sospechar pensó regresar al cajero, pero lo dejó para el día siguiente, cuando comprobó que ya no podía extraer porque en realidad tenía en su poder la tarjeta de otra persona, de Roda Ramona Luján .
Acudió al banco donde le advirtieron que con su tarjeta habían sacado un crédito por $100.000.-
Luego fue a la oficina de Parquímetros de la Municipalidad, donde contó que lo habían estafado y en la foto de un celular reconoció a la autora, que efectivamente pertenece al staff. Indignado confesó que precisamente por eso confió y la dejó permanecer con él en el cajero.
De esa oficina municipal fue a realizar la denuncia en la PDI.
No sé qué pensó, para mí $100.000.- es mucho, pero ella se quedó sin trabajo y presa.
OTRA JUBILADA ESTAFADA
Ramona Luján Roda, 69, jubilada del Friar, contó que se enteró que fue estafada cuando la policía de investigaciones llegó a su casa y le pidió que controle su tarjeta. Ahí se dio cuenta que no la tenía, que se la habían cambiado por una que está a nombre de Andrea Fabiana Ortiz.
La de Ramona la tenía otro jubilado estafado, Juan Pagura, 72, quien también dio su testimonio en ReconquistaHOY y refirió a que fue una inspectora municipal que se ofreció para ayudarlo en el cajero, miró el PIN y le cambió la tarjeta.
Ramona contó que fue al banco el 22 de junio a las 17:00 horas, dijo que solo tenía un saldo de 200 pesos, dijo que cuando ingresó al cajero se le acercó la inspectora municipal y le dijo que ese cajero no tenía dinero. Entonces se corrió hacia otro que estaba desocupado, mientras tanto la empleada municipal seguía a su lado.
Cuando terminó la extracción se le cayó un ticket, la inspectora intentó ayudarla agachándose y alcanzándole los papeles y la tarjeta, "ella quizás vio que puse mi clave", explicó Ramona.
"Los de la PDI me dicen usted tiene su tarjeta, le dije que sí", comentó Ramona Luján Roda, cuando fue a buscarla se dio cuenta de que no era la suya, "a su tarjeta la tenemos nosotros, nos llevó un hombre, mañana vaya al banco", contó la víctima que le dijeron los uniformados.
Fui al banco hable con encargado, me dieron que si esta mujer venia sacando plata que me sacó 100 mil pesos.
Según pudieron establecer cuando Ramona Luján Roda se retiró del cajero, la estafadora realizó la primera extracción, solicitó un crédito de 100.000 pesos que los sacó el 22, 23 y 24 de junio 2020.
LA REACCION DEL GOBIERNO MUNICIPAL
Nicolás Sandrigo contó cómo reaccionó la Municipalidad al enterarse de las denuncias
El secretario de Control Público dijo que apenas le avisaron del suceso, se constituyó personalmente en la Oficina de Parquímetros donde estuvo con el hijo del damnificado, que es el abogado Roberto Pagura, y los acompaño a realizar la denuncia penal en la PDI donde rápidamente fueron atendidos porque él ya se lo había anticipado al jefe Constanzo telefónicamente; y que decidieron mantener sigilo para que la autora no oculte pruebas, lo que permitió que el allanamiento realizado en su domicilio en la mañana del viernes 03 de julio de 2020 sea positivo.
Luego se ordenó el sumario administrativo y la inmediata suspensión como paso previo a la expulsión.
Para el secretario de Control Público Nicolás Sandrigo, de quien dependía la agente, Vanina Oliva "manchó el accionar de toda otra gente que trabaja con calor, con frio, con sol con lluvia en la calle... es muy triste lo que pasó... los compañeros de área me manifestaron su bronca por lo que hizo esta mujer", contó; y encima reveló que "no la noté arrepentida".
El Secretario de Control Público le pidió a la comunidad que cuando ve este tipo de accionar que se comuniquen al municipio, "estamos a disposición los secretarios y el Intendente, la idea es sacar la manzana podrida que puede haber en el cajón", remató.
Vanina Gisela Oliva era empleada municipal contratada hacía año y medio. Su padre también había sido empleado municipal.
EXONERADA
Oliva fue exonerada de la Municipalidad de Reconquista y no podrá volver a ocupar nunca un cargo público.
La agente municipal que estaba bajo contrato incurrió en "una falta grave que perjudica material y moralmente a la administración", informó la Municipalidad como causal de la exoneración mediante decreto firmado por el intendente Amadeo Enrique Vallejos y los secretarios de Control Público Nicolás Sandrigo y General de la Municipalidad, Guillermo Romero Mansur, el 24 de julio de 2020.
ABUELA CELINA
En la misma tarde que allanaron la casa donde vive la imputada Oliva, ReconquistaHOY habló con su abuela, Celina, de 85 años, quien nos contó que -al menos en ese momento- con ella vivían Vanina y sus tres hijos, de 18, 20 y 22 años; y el padre de Vanina. Reconoció que su nieta "compró algunas cosas" que ella justificó que "fue con dinereo del aguinaldo".
Celina contó que durante el allanamiento en la vivienda, los policías sacaron cosas y dejaron un desastre, y "cuando terminaron le dijeron que los tenía que acompañar, está detenida en la comisaria primera, no pude preguntarle nada, había muchos policías, no pude hablar nada, fue una sorpresa porque nadie sabía que había orden de allanamiento ", indicó la abuela de la inspectora aquel día. Las edades también corresonden a la fecha de la entrevista.
PALABRAS DEL FISCAL
Al comenzar la investigación, el entonces fiscal Rodrigo González (que, reiteramos, luego fue expulsado, por otros motivos) había explicado en ReconquistaHOY que "por el monto de la pena no me permite que quede detenida ya que de ser condenada la pena sería sin cumplimiento efectivo, porque no tiene condena previa".
Por los delitos reconocidos por Oliva y probados en la causa penal, artículos 162 y 173, inciso 15, podría haber sido condenada hasta un máximo de 8 años de prisión. Arregló por dos y no aceptó ningún resarcimiento.
A continuación, el fallo completo de la Corte:
OTRO CASO DE RECONQUISTA
Condenaron a un banco con indemnización y multa por "trato indigno"

El juez Civil y Comercial de Reconquista, Fabián Lorenzini, condenó al Nuevo Banco de Santa Fe por daño emergente patrimonial, daño no patrimonial y daño punitivo, en perjuicio de una clienta a la que deberá indemnizar porque "no le brindó trato adecuado", explicó el abogado Maximilinano Delettieres, quien celebró este fallo del juez de primera instancia como "novedoso".
"La gente no tiene que dejarse pasar por arriba por el grande, eso es lo importante de esto", remarcó el profesional en su visita a ReconquistaHOY, donde refirió a esta sentencia.
La gente no tiene que dejarse pasar por arriba por el grande, eso es lo importante de esto.
Abogado Maximiliano Delettieres
El profesional explicó que el caso involucra a su clienta, quien viajó al extranjero, donde realizó consumos que terminaron impactando en dólares; y al regresar, llevó al Banco billetes físicos en esa moneda para imputarlos a su próximo resumen de la tarjeta. El consumo era de 336 dólares y entregó 320 de esos billetes. Se los aceptaron, pero en el resumen del mes siguiente, el banco le cobró el 75% adicional en impuestos sobre todo el consumo en moneda extranjera, siendo que ese impuesto corresponde cuando se paga en pesos.
Inició dos reclamos administrativos en el banco por su propia cuenta, y ambas veces obtuvo la misma respuesta: que no tenía derecho al reintegro porque estaba "bien cobrado".
Luego inició un reclamo en la OMIC (Oficina local de Defensa al Consumidor) donde el banco siempre mantuvo la misma posición, por lo que contrató al abogado Delettieres, quien en su nombre, inició una demanda judicial al Banco y reclamó, además, una indemnización y que multen al banco por "evidente trato indigno al cliente".
Explicó Delettieres que, luego de iniciada la demanda, el Banco devolvió los impuestos mal cobrados, pero en la contestación dijeron que ella no tenía razón.
El juez Fabián Lorenzini consideró que "es demasiado grave atentar así contra un cliente", comentó Delettieres en su visita a ReconquistaHOY, cuyo reportaje podés volver a escuchar aquí.
El magistrado estableció el daño moral por el padecimiento de la clienta, "el equivalente a $600.000.-, por el trato indigno; pero, además, una multa equivalente a 12 salarios mínimos vital y móvil actualizables a la fecha de pago".
"Ambos montos en total ronda el $1.800.000.-", añadió.
Es importante no dejarse pasar por arriba, sobre todo cuando uno sabe que tiene razón.
Dr. Delettieres
Lo que dijo el juez Lorenzini:
El magistrado reprochó al Banco que era "un error fácilmente subsanable obrando con celeridad y respeto hacia la persona humana, evitando continuar infringiendo un daño injusto".
Sostuvo el juez que "se acreditó de manera suficiente y razonable, que el Banco persistió en una conducta antijurídica;
y que (la cliente) no fue tratada con la dignidad que su condición de persona humana merece".
En consecuencia, le reconoce los siguientes rubros:
1) Daño emergente patrimonial: habiéndose reembolsado las sumas percibidas sin causa por parte del banco, corresponde no obstante ello, reconocer los intereses resarcitorios desde el 18/2/2022 hasta el 9/3/2023 (fecha de acreditación). Para su determinación se aplicará la tasa activa de cartera general en pesos del BNA, con sus variaciones durante todo el período, con mas 1 (un) punto porcentual mensual.
2) Daño no patrimonial: En orden a su demostración, se tiene por acreditado por el solo hecho de la acción antijurídica, en el caso en análisis la falta de servicio, y se configura in re ipsa.
Determina que "el monto de la indemnización debe fijarse ponderando las satisfacciones sustitutivas y compensatorias. Se propone encontrar sucedáneos que produzcan placeres y alegrías que logren compensar los padecimientos sufridos y remedios para la tristeza y el dolor. En definitiva, se trata de afectar o destinar el dinero a la compra de bienes o la realización de actividades recreativas, artísticas, sociales, de esparcimiento que podrían conferirle a Carla consuelo, deleites, contentamientos para compensar e indemnizar el padecimiento, inquietud, dolor, sufrimiento, o sea para restaurar las repercusiones que minoran la esfera no patrimonial de su persona. En este sentido, consideramos razonablemente fundada la postulación efectuada por la propia actora, consistente en el valor de un viaje de turismo nacional por el lapso de 7 noches al Sur de la Argentina, mas puntualmente a las localidades de El Calafate y Ushuaia.
En consecuencia, se otorgará la suma de $559.109.- con mas los intereses desde el día 18/2/2022 hasta su efectivo cobro, aplicándose una tasa del 6% anual dado que las sumas se estiman a valores actuales.
3) Daño punitivo: Consiste en adicionar al dañador un ‘plus’ de condenación pecuniaria sancionando su grave inconducta, lo que repercutirá con efectos ejemplificadores con relación a terceros. Se trata de una condenación adicional a la estrictamente resarcitoria, que se impone al dañador con carácter esencialmente sancionatorio y disuasivo, autónoma de la indemnización, cuya cuantificación y destino debe resultar de la ley, respetando los principios de razonabilidad y legalidad, y que rige en caso de daños graves causados con culpa grave o dolo. Entendemos que en este caso corresponde su aplicación puesto que se acreditó, no solamente el incumplimiento de las obligaciones principales y de garantía por parte del banco, sino también una negligencia temeraria y grosera, un menosprecio por la persona humana (faz subjetiva); y la existencia de un daño sobre un derecho no reprobado por el ordenamiento jurídico (elemento objetivo), con entidad suficiente para motivar la aplicación de una sanción pecuniaria destinada a cumplir una finalidad preventiva y ejemplificadora (Arts. 1737, 1724 CCC; Art. 52 bis LDC).
En orden a su cuantificación, siguiendo las pautas de nuestra doctrina nacional, entendemos que en este supuesto en particular, puede cuantificarse razonablemente mediante una suma equivalente a 12 salarios mínimos, actualizables al momento del pago efectivo, con mas los intereses correspondientes hasta esa misma fecha, aplicando la tasa del 6% anual previamente estipulada para los daños no materiales, bajo la misma lógica de una condena a valores actuales. Esta operación representa actualmente la suma de $.1.055.844.- en concepto de capital (a la fecha), a lo que deben adicionarse los intereses antedichos.
También el banco debe cargar con todas las costas del juicio.
Producción periodistica: ReconquistaHOY