Algunas frases textuales de la Resolución del Banco Central de la República Argentina (BCRA):
"Se verificaron debilidades graves en el proceso de gestión del riesgo de crédito, en transgresión a los lineamientos normativos vigentes."
"El otorgamiento de asistencias crediticias al grupo Vicentin saic se realizó excediendo los límites normativos y sin contar con la calificación crediticia vigente ni informes de riesgo actualizados."
"No se identificaron responsables claros para los procedimientos y controles, ni se documentaron debidamente las decisiones y aprobaciones de los excesos de riesgo."
"La reiteración de los excesos en los límites de grandes exposiciones al riesgo crediticio evidencia una falta de control y supervisión adecuada por parte de las máximas autoridades de la entidad."
"Las deficiencias detectadas no fueron producto de una maniobra aislada, sino de procesos y mecanismos de control preexistentes y en proceso de mejora."
"La sanción se morigera considerando el carácter público y la función estatal del Banco de la Nación Argentina, así como la ausencia de perjuicio a terceros y la notificación oportuna de los excesos."
"La existencia de antecedentes disciplinarios afecta la carrera de los sancionados y la reputación de las entidades involucradas."
Desde ReconquistaHOY citamos solo algunas frases que reflejan la gravedad de los incumplimientos, la falta de controles internos y la importancia de la gobernanza y la transparencia en la gestión del riesgo crediticio, según lo expresado en la resolución; aunque no aplica ninguna sanción grave, a nadie.
- - -
DETALLES
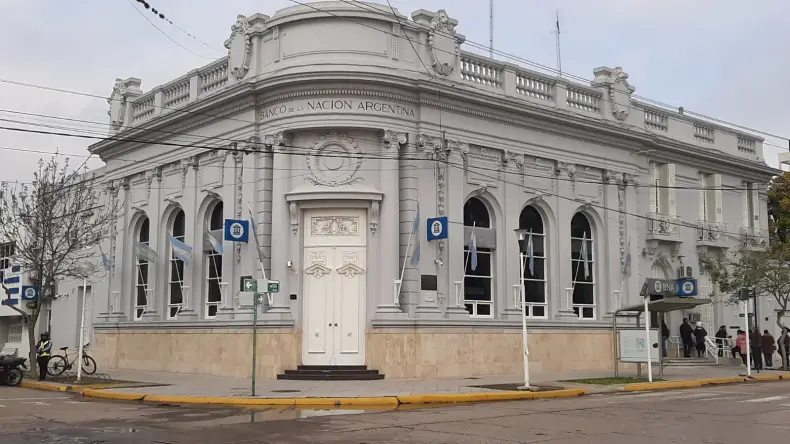
El Banco Central de la República Argentina (BCRA) dio por finalizado el 14 de septiembre de 2026 el sumario iniciado en 2020 para investigar la conducta del Banco Nación Argentina y de sus directivos en los créditos otorgados a la agroexportadora Vicentin saic, que finalmente no pagó.
Mediante la resolución RESOL-2026-312-E-GDEBCRA-SEFYC#BCRA, el organismo concluyó lo siguiente:
1. Debilidades en el proceso de Gestión del Riesgo de Crédito
- Incumplimiento de lineamientos normativos: Se detectaron debilidades en el proceso de gestión del riesgo de crédito, en transgresión a los lineamientos para la gestión de riesgos en entidades financieras (Sección 2, puntos 2.1.3.2, 2.2.1.11 y 2.3.1.1, según Comunicación A 5398 y complementarias).
- Ejemplo: El Banco Nación otorgó asistencias crediticias al grupo Vicentin saic excediendo los límites normativos y sin contar con calificación crediticia vigente ni informes de riesgo actualizados, especialmente durante noviembre de 2019.
- Falta de controles y documentación: No se identificaron responsables claros para los procedimientos y controles, ni se documentaron debidamente las decisiones y aprobaciones de los excesos de riesgo.
- Falta de intervención oportuna del Directorio: No se evidenció que el Directorio o las instancias responsables hayan tomado conocimiento oportuno de los excesos ni de las acciones correctivas necesarias.
2. Debilidades en la calificación, clasificación y seguimiento de la situación crediticia del cliente
- Falta de análisis actualizado: No se realizó un análisis formal y actualizado de la situación económica y financiera del deudor (Vicentin saic), lo que impidió anticipar el mayor nivel de riesgo.
- Clasificación inadecuada: Se mantuvo al cliente en la categoría "Situación 1 Normal" cuando ya tenía deuda impaga por más de 90 días, contrariando la normativa sobre clasificación de deudores (Sección 3, puntos 3.1 y 3.2, Comunicación A 2729 y complementarias).
- Falta de respaldo documental: No se aportó documentación que respalde las clasificaciones otorgadas ni la aprobación por parte del Directorio de endeudamientos superiores al 2,5% de la Responsabilidad Patrimonial Computable (RPC).
3. Excesos reiterados a los límites de Grandes Exposiciones al Riesgo Crediticio (GERC)
- Otorgamiento de financiaciones excediendo límites: Se otorgaron financiaciones al sector privado no financiero (Vicentin saic) excediendo de manera reiterada los límites establecidos para grandes exposiciones al riesgo crediticio (15% del Capital Nivel 1, salvo garantías preferidas).
- Incumplimientos sucesivos: Se verificaron excesos en agosto, septiembre, octubre y noviembre de 2019, sin que se adoptaran medidas correctivas en tiempo y forma.
- Falta de aplicación de sanciones internas: No se aplicaron las consecuencias previstas en la normativa para los incumplimientos reiterados, como el incremento de la exigencia de capital mínimo por riesgo de crédito al 130% del exceso.
4. Deficiencias en la gobernanza y sistemas de control
- Procesos internos inadecuados: La normativa interna sobre excepciones era genérica y dispersa, improcedente para el nivel de endeudamiento involucrado, y los formularios presentaban falencias (falta de fecha, firma, motivo de excepción, etc.).
- No ejecución oportuna de garantías: Las garantías disponibles no fueron ejecutadas a tiempo, lo que agravó la exposición al riesgo.
- Falta de involucramiento de las máximas autoridades: Se evidenció una falta de involucramiento eficaz de las autoridades en la gestión y control de los riesgos asumidos.
5. Normativa vulnerada
- TO (significa "texto ordenado", en adelante TO) sobre Lineamientos para la Gestión de Riesgos en las Entidades Financieras (Com. A 5398 y modif.).
- TO sobre Gestión Crediticia (Com. A 6558 y 6639 y modif.).
- TO sobre Clasificación de Deudores (Com. A 2729 y modif.).
- TO sobre Incumplimientos de Capitales Mínimos y Relaciones Técnicas (Com. A 6690 y modif.).
Sanciones impuestas
A continuación se detallan, una por una, las sanciones establecidas por la resolución para el Banco de la Nación Argentina y para cada una de las personas involucradas. En ningún caso hay sanción económica, solo dejan constancia del antecedente disciplinario.
ATENUANTES
Para establecer las sanciones al Banco Nación y a sus funcionarios, la Resolución del BCRA considera como atenuantes las maniobras de Vicentin saic para ocultar su situación real y mantener la buena calificación crediticia.
1. Ocultamiento y distorsión de información financiera
La resolución señala que Vicentin SAIC llevó adelante una conducta deliberada tendiente a aparentar una situación de normalidad que no era tal. Según el Informe Final del Cuerpo de Auditores Forenses (16/06/21), la empresa:
- Realizaba asientos manuales para modificar el saldo de las cuentas, por fuera de las registraciones automáticas del sistema contable.
- Emitía estados financieros trimestrales que mostraban el cumplimiento de ratios financieros requeridos por contratos con entidades internacionales, aunque en realidad la situación era de iliquidez.
- Utilizaba fondos de prefinanciación de exportaciones para gastos corrientes o cancelación de deudas financieras, en vez de su destino específico.
Cita textual:
"...el cliente realizaba asientos manuales para modificar el saldo de las cuentas, por fuera de las registraciones automáticas del sistema contable... evidenciaba una preocupación de la sociedad asistida por disimular la situación de iliquidez en atención a que era posible que las entidades suspendieran el auxilio financiero si exponía la información financiera y ratios en su real dimensión..." (fs. 447 vta. y 466, cpo.3 del Anexo III)
2. Presentación de información engañosa al sistema financiero
- Vicentin demoró la presentación de su balance al 31/10/19, presentado fuera de plazo y con inconsistencias.
- Hasta diciembre de 2019, todas las entidades bancarias, tanto locales como extranjeras, mantenían a Vicentin en situación "normal", ya que la empresa ocultaba su verdadera situación y llevaba una contabilidad paralela.
Cita textual:
"...el deterioro de la situación de estrés financiero hacia fines del ejercicio 2019 no es sino el desenlace de un detrimento que se venía gestando al menos desde principios del año anterior y que no pudo preverse por parte de las entidades financieras prestamistas dado que la empresa ocultaba su verdadera situación y llevaba una contabilidad manual paralela imposible de controlar por cualquier banco..." (fs. 2675 vta. 2do. párr. y fs. 2676, 1er. párr.)
3. Impacto en la calificación crediticia
- Como consecuencia de estas maniobras, Vicentin fue clasificada en situación "normal" en todo el sistema financiero durante el período cuestionado, lo que impidió a los bancos advertir la crisis real hasta la cesación de pagos.
Cita textual:
"...como consecuencia de ese comportamiento intencionado resultó que en la totalidad del sistema financiero -tanto nacional como internacional- el cliente se encontrara clasificado en situación 'normal' durante el período cuestionado, en tanto no habría sido posible para las entidades que lo asistían advertir las maniobras que se revelaron a partir de la actividad forense..." (fs. 430/431, cpo.3 del Anexo III)
4. Conclusión
La resolución es clara en atribuir a Vicentin SAIC maniobras de ocultamiento y distorsión de su situación financiera real, lo que permitió que se le mantuviera una buena calificación crediticia y se le continuara otorgando financiamiento hasta que la crisis se hizo evidente. Estas acciones imposibilitaron a los bancos y al propio BCRA detectar a tiempo el verdadero riesgo que representaba la empresa.
- - -
SANCIONES IMPUESTAS
1. Sanción para el Banco de la Nación Argentina (BNA)
- Apercibimiento. (Implica una advertencia grave y queda registrada en el legajo del sancionado).
2. Sanción para personas humanas involucradas:
- Javier Antonio González Fraga (Presidente)
- Lucas Llach (Vicepresidente)
- Carlos Alberto Castellani (Director)
- Miguel Ángel Arce (Director)
- Jorge Alberto Lawson (Director)
- Ercilia Antonia Nofal (Directora)
- Juan José Fragati (funcionario)
- Martín Enrique González (funcionario).
Motivo: Se les atribuye incumplimiento de deberes funcionales y falta de diligencia en la supervisión y control de los riesgos crediticios.
El apercibimiento implica una advertencia grave y queda registrada en el legajo del sancionado.
Sanción de Llamado de Atención para:
- Susana Graciela Ojeda (Subgerente General de Riesgo y Política de Crédito)
- Agustín Pesce (Director)
- Guillermo Goldberg (Director)
- Marcelo Javier Pose (Director)
- Javier Okseniuk (Director)
- Alejandro Fabián Díaz (Síndico)
Motivo: Si bien se comprobó deficiente ejercicio de las tareas a su cargo, las circunstancias particulares de sus funciones y el contexto permitieron morigerar la sanción a un "Llamado de Atención".
El llamado de atención es una advertencia de menor gravedad, también registrada, pero con menor impacto disciplinario.
Absolución para:
- José Luis Testa (Gerente Zonal)
Motivo: Se determinó que su intervención fue en cumplimiento de instrucciones superiores y no se comprobó responsabilidad directa en los hechos, lo que lo exime de toda responsabilidad en el sumario.
La defensa de Testa sostuvo durante el proceso que las decisiones finales correspondían a la Casa Central y al Directorio, remarcando que la Gerencia Zonal carecía de facultades para autorizar operaciones de semejante magnitud. También argumentó que la clasificación de Vicentin como cliente de riesgo bajo había sido ratificada por diversas áreas especializadas del banco.
APELACIÓN
Todas las sanciones pueden ser recurridas por revocatoria ante el presidente del BCRA dentro de los 15 días hábiles desde la notificación.
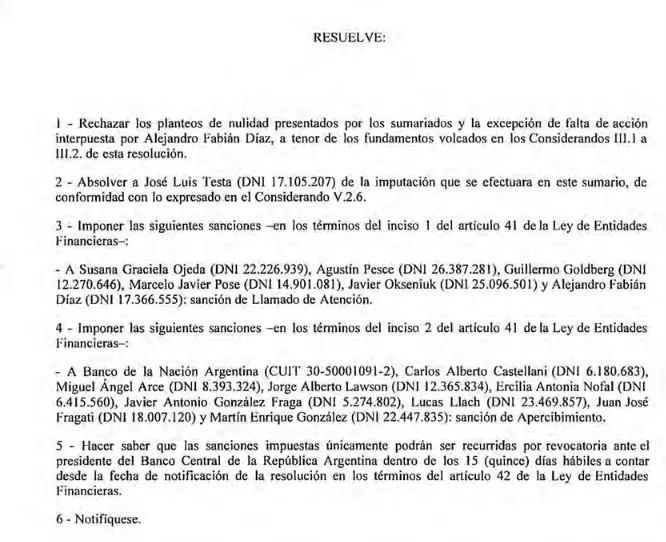
TEXTO COMPLETO DE LA RESOLUCIÓN
Para leer la Resolución completa del Banco Central, clic en el siguiente enlace: RESOL-2026-312-E-GDEBCRA-SEFYC-BCRA.pdf