Las transferencias inmediatas, los pagos con QR y las billeteras virtuales dejaron de ser una novedad para convertirse en la forma habitual en que millones de argentinos manejan su dinero.
Los últimos datos oficiales y privados confirman que esta transformación no solo cambió la manera de pagar, sino también los hábitos de consumo y la forma en que los comercios se relacionan con sus clientes.
El avance de las transferencias y las billeteras virtuales
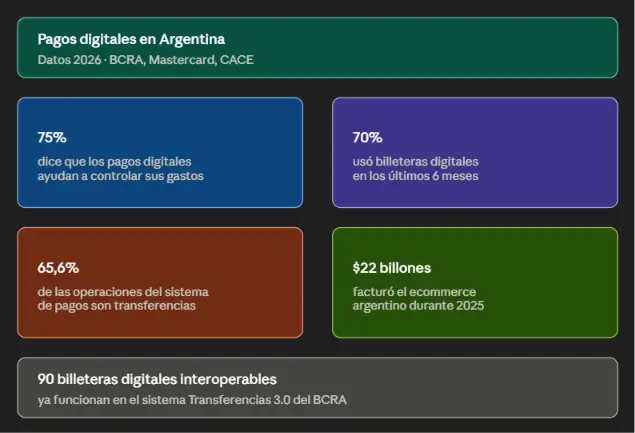
De acuerdo con información del Banco Central de la República Argentina (BCRA), las transferencias inmediatas ya representan más de la mitad de todas las operaciones del Sistema Nacional de Pagos, consolidándose como el instrumento electrónico más utilizado en el país. De ese total, seis de cada diez transferencias se realizan a través de una Clave Virtual Uniforme (CVU), es decir, mediante billeteras digitales, una proporción que sigue en aumento.
El sistema Transferencias 3.0, desarrollado por el propio BCRA para permitir pagos interoperables entre distintas aplicaciones y entidades, ya conecta a 90 billeteras digitales en el país, según el informe oficial de pagos minoristas de mayo de este año.
En el último año, los pagos mediante transferencia interoperable crecieron más del 40%, mientras que los pagos con QR mantienen también un ritmo de expansión sostenido.
Qué dicen los usuarios
Un estudio internacional de Mastercard, realizado por Many Minds Group bajo el nombre The State of Digitization and Financial Inclusion Study 2026, ubica a la Argentina entre los mercados de la región con mayor adopción de herramientas fintech: siete de cada diez argentinos utilizaron alguna billetera digital en los últimos seis meses, superando al efectivo, las tarjetas de débito y las tarjetas de crédito como medio de pago más elegido.
Entre los motivos que explican esta preferencia, el 75% de los consultados destacó que estas aplicaciones les permiten llevar un mejor control de sus gastos. También se valoraron el ahorro de tiempo, el acceso a promociones y descuentos, y la posibilidad de realizar operaciones de forma más ágil.
El mismo relevamiento detalla en qué situaciones cotidianas se usan más estas herramientas: transporte público, compras en comercios y consumos en bares y restaurantes figuran entre los principales destinos de los pagos digitales.
Argentina, entre los líderes regionales
El Global Payments Report 2026 ubica al país entre los mercados latinoamericanos con mayor presencia de billeteras digitales dentro de su ecosistema de pagos, por delante de Brasil, Chile, Colombia y México. Según ese informe, las billeteras digitales explican una porción significativa del valor de las operaciones de comercio electrónico en el país, mientras que en los comercios físicos ya representan casi la mitad del valor de las transacciones realizadas durante el año pasado.
En consecuencia, el uso de efectivo en los comercios físicos argentinos se redujo a un nivel inferior al de Colombia, México y Perú, aunque todavía por encima de Brasil y Chile.
El impacto en el comercio electrónico
La transformación de los medios de pago acompaña, además, el crecimiento del comercio electrónico. Según datos de la Cámara Argentina de Comercio Electrónico (CACE), el ecommerce local facturó $22 billones durante 2025, con un salto nominal del 181% respecto del año anterior, en un contexto en el que casi 24 millones de argentinos realizaron al menos una compra online.
Este escenario refleja que, cada vez más, el consumidor argentino no distingue con claridad entre el mundo físico y el digital: una compra suele comenzar con una búsqueda en Internet, continuar con la comparación de precios en distintas plataformas y cerrarse con un pago mediante billetera virtual, transferencia o QR.
El desafío para las pymes
El cambio de hábitos también repercute en las pequeñas y medianas empresas. Una investigación de Getnet junto a Somos PyMEs señala que las transferencias ya son el principal medio de cobro elegido por los comercios argentinos, por delante de las tarjetas, el efectivo, los pagos con QR, los links de pago y las tecnologías sin contacto.
Para Alejandro Trecco, CEO y cofundador de Pórtico 8, el desafío de las empresas ya no pasa únicamente por facilitar el cobro. Según explicó, la decisión de compra empieza mucho antes, cuando el usuario busca información y evalúa si una marca le genera confianza, por lo que las pymes necesitan acompañar todo ese recorrido digital para mantenerse competitivas.
Katiuska Serrano
Redactora de Pórtico 8
Fuente: Banco Central de la República Argentina (BCRA), Mastercard / Many Minds Group, Global Payments Report 2026, Cámara Argentina de Comercio Electrónico (CACE), Getnet y Somos PyMEs, con declaraciones de Alejandro Trecco (Pórtico 8).