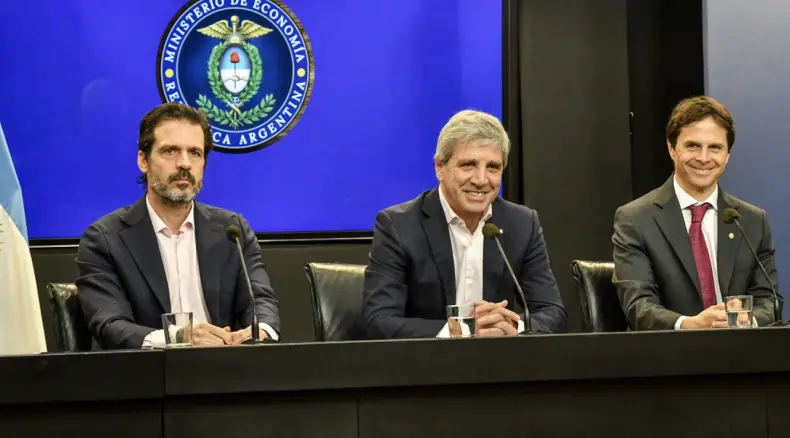
El ministro de Economía, Luis Caputo, anunció el miércoles 26 de agosto de 2026, el Programa de Licitación de Plazos Fijos con Destino a Crédito Hipotecario, una iniciativa que contempla $2 billones destinados a ampliar el financiamiento para la adquisición, construcción, ampliación o refacción de una primera vivienda.
El anuncio fue realizado junto al vicepresidente segundo del Banco Central de la República Argentina, Baltasar Romero Krause, y el director general del Fondo de Garantía de Sustentabilidad (FGS), Juan Cruz Micele.
Caputo sostuvo que el acceso al crédito hipotecario constituye una prioridad para el Gobierno. Según explicó, el objetivo es que las personas que tienen trabajo puedan acceder a una vivienda sin tener que esperar décadas para comprarla. También señaló que este tipo de financiamiento genera un efecto multiplicador sobre otros sectores de la economía y contribuye a mejorar la formalidad.
Durante la presentación, el ministro comparó la situación del crédito hipotecario argentino con la de otros países. Indicó que el stock de créditos hipotecarios en Argentina representa actualmente 2 puntos del Producto Bruto Interno (PBI), mientras que en Chile alcanza el 27% y en Estados Unidos llega al 50%.
En ese sentido, afirmó que existe un margen importante para el crecimiento del crédito hipotecario. También señaló que al asumir el actual Gobierno había aproximadamente 7,5 millones de créditos hipotecarios en pesos, mientras que actualmente se contabilizan 16,8 millones. Según precisó, medido en términos de UVA, el crecimiento fue del 57%.
CÓMO FUNCIONARÁ EL PROGRAMA
El programa tendrá un monto total de $2 billones, mediante depósitos a plazo fijo en entidades financieras, en pesos ajustables por UVA más un interés adicional mínimo. Los fondos estarán destinados a créditos hipotecarios para personas humanas que quieran adquirir, construir, ampliar o refaccionar su primera vivienda.
Las licitaciones serán de hasta $200.000 millones cada una. A su vez, cada entidad financiera podrá ofertar como máximo hasta el 20% del monto total correspondiente a cada licitación.
Una vez constituido el depósito, las entidades financieras contarán con un plazo de 90 días corridos para aplicar los fondos al otorgamiento de los créditos hipotecarios.
El esquema contempla dos tramos. El Tramo 1 tendrá un plazo de un año y una tasa mínima de UVA más 2,50%, mientras que el Tramo 2 tendrá un plazo de cinco años y una tasa mínima de UVA más 4,50%.
LAS CONDICIONES PARA LOS CRÉDITOS
Los bancos que resulten adjudicatarios no podrán otorgar, con los fondos provenientes de este programa, créditos hipotecarios a una tasa superior a UVA + 7,50%.
Además, los préstamos deberán establecer un plazo mínimo de 15 años y tendrán un monto máximo equivalente a 150.000 UVA por crédito.
UN EJEMPLO DE FINANCIAMIENTO
Durante la presentación se planteó un ejemplo para mostrar cómo funcionaría el esquema. Para una propiedad valuada en USD 106.667, y tomando como referencia un financiamiento equivalente al 75% del valor del inmueble, el monto del crédito hipotecario ascendería a $120.920.000.
El ejemplo contempla una tasa de UVA + 7% y un plazo de 25 años. Bajo esas condiciones, la cuota inicial estimada sería de $865.098.
Para mantener una relación cuota-ingreso del 25%, el ingreso neto mensual requerido para el grupo familiar sería de $3.460.391.
De esta manera, el Gobierno presentó el nuevo programa como una herramienta destinada a ampliar el financiamiento hipotecario y facilitar el acceso a la primera vivienda, con fondos canalizados a través de las entidades financieras.